
Actualizado el 29 de septiembre de 2026 por el equipo de traders-forex.com
A lo largo de su historia, los mercados financieros han vivido pánicos, como el crac de 1929, y épocas de euforia. Y si los acontecimientos han dado forma a los mercados, algunas personalidades han dejado en ellos una huella imborrable.
Benjamin Graham es una de ellas. Este londinense nacionalizado estadounidense está considerado el padre de la inversión en valor (value investing) y del análisis financiero moderno. Sus ideas, recogidas en El inversor inteligente, siguen siendo hoy una referencia para cualquier inversor en acciones. En este artículo repasamos su vida, sus conceptos clave (valor intrínseco, margen de seguridad, Mr. Market) y cómo aplicarlos en la práctica.
Benjamin Graham nace en 1894 en Londres, entonces capital financiera del mundo. Su familia emigra a Nueva York cuando él solo tiene un año. La muerte de su padre en 1903 sume a la familia en la precariedad, y el pánico bancario de 1907 termina de llevarse los ahorros de su madre. Ese año, la Bolsa de Nueva York pierde cerca de la mitad de su valor respecto a su máximo de 1906: una experiencia que marcará para siempre su visión del riesgo.
Estudiante brillante, se gradúa en 1914 en la Universidad de Columbia como segundo de su promoción. La universidad le ofrece dar clases de inglés, matemáticas o filosofía, pero él elige Wall Street. Durante la Primera Guerra Mundial, en 1917, la familia abandona el apellido Grossbaum, considerado demasiado germánico, y adopta el de Graham.
Graham empieza como simple empleado en la firma de corretaje Newburger, Henderson & Loeb. Pronto pasa al análisis de bonos y acciones y, en pocos años, se convierte en socio de la firma. En una época en la que los inversores se guiaban sobre todo por rumores, él destaca por estudiar a fondo los balances para detectar valores que valían más que su cotización.
En 1926 funda con Jerome Newman el Benjamin Graham Joint Account, que en 1936 se convertirá en la sociedad Graham-Newman. El crac de 1929 y la Gran Depresión le causan fuertes pérdidas: su fondo cae alrededor de un 70 % entre 1929 y 1932. Esta experiencia le lleva a formalizar un método basado en la prudencia y la protección del capital.
Después, Graham-Newman obtiene excelentes resultados hasta su cierre en 1956. Su operación más famosa es la entrada en el capital de la aseguradora GEICO en 1948, que por sí sola generó más beneficios que la mayoría de sus otras inversiones juntas. Paralelamente, Graham enseña en la Columbia Business School entre 1928 y 1956.
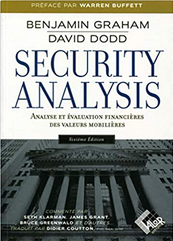
Security Analysis, escrito junto a su colega de Columbia David Dodd, se publica en 1934, en plena Gran Depresión. Es la obra fundacional del análisis fundamental, que se sigue reeditando y estudiando hoy.
El libro empieza distinguiendo con claridad entre inversión y especulación. Para Graham, una operación de inversión es aquella que, tras un análisis minucioso, promete seguridad del capital y una rentabilidad satisfactoria. Todo lo demás es especulación.
Sobre todo, desarrolla el concepto de valor intrínseco: el valor de una empresa justificado por los hechos (activos, beneficios, dividendos, perspectivas), con independencia de su cotización. Ese valor nunca se conoce con precisión, es una estimación. Pero cuando es claramente superior al precio de mercado, la acción está infravalorada y se convierte en una oportunidad.
La lógica es sencilla: a corto plazo, la cotización puede alejarse mucho del valor real; a largo plazo, tiende a acercarse a él. El inversor compra por debajo del valor intrínseco, mantiene el título y lo vende cuando la cotización lo ha alcanzado o superado.
En 1949, Graham publica El inversor inteligente (The Intelligent Investor), una versión accesible de sus ideas pensada para particulares. Reeditado en numerosas ocasiones (la última edición revisada por Graham es de 1973), está disponible en español y sigue siendo un superventas más de 75 años después de su publicación.
El libro contiene una metáfora que se ha hecho célebre: Mr. Market. Imagine que posee una parte de una empresa junto a un socio, Mr. Market. Cada día, él le ofrece comprarle su parte o venderle la suya, a un precio que depende de su estado de ánimo:
La lección es clara: el inversor no está obligado a seguir a Mr. Market. Puede ignorarlo, comprarle cuando está pesimista y venderle cuando está optimista. El mercado está para servir al inversor, no para guiarle. Graham insiste además en que el principal enemigo del inversor suele ser él mismo: sus emociones, su miedo y su codicia.
En el último capítulo de El inversor inteligente, Graham resume toda su filosofía en tres palabras: el margen de seguridad. Se trata de la diferencia entre el valor intrínseco estimado y el precio pagado.
Como el valor intrínseco es solo una estimación, el inversor puede equivocarse. Comprar con un descuento importante (por ejemplo, un 30 % o más por debajo del valor estimado) permite absorber un error de análisis, un mal año o un imprevisto sin sufrir una pérdida permanente. Es el mismo principio que aplica un ingeniero al diseñar un puente capaz de soportar mucho más peso del previsto.
El número de Graham es una herramienta práctica derivada de sus criterios para el inversor defensivo. Proporciona un precio máximo orientativo:
Número de Graham = √(22,5 × BPA × valor contable por acción)
La cifra 22,5 resulta de multiplicar un PER máximo de 15 por un ratio precio/valor contable máximo de 1,5. Ejemplo: una empresa con un beneficio por acción (BPA) de 5 € y un valor contable por acción de 40 € da √(22,5 × 5 × 40) = √4.500 ≈ 67 €. Por encima de ese precio, la acción deja de cumplir los criterios de Graham.
Para el inversor más audaz, Graham proponía también la estrategia de los net-nets: comprar empresas cuya cotización sea inferior a dos tercios de su capital circulante neto (activo corriente menos la totalidad de las deudas). Es decir, pagar la empresa por menos de lo que valen su caja y sus existencias, y obtener el resto gratis.
Graham no clasifica a los inversores según su apetito por el riesgo, sino según el tiempo y el esfuerzo que están dispuestos a dedicar a sus inversiones.
| Criterio | Inversor defensivo | Inversor emprendedor |
|---|---|---|
| Objetivo | Seguridad y tranquilidad | Rentabilidad superior a la media |
| Tiempo dedicado | Poco | Mucho |
| Tipo de acciones | Grandes empresas sólidas y consolidadas | Valores olvidados, con grandes descuentos, net-nets |
| Solidez financiera | Activo corriente al menos 2 veces el pasivo corriente | Criterio más flexible si el descuento lo justifica |
| Historial | Beneficios todos los años durante 10 años, dividendos regulares durante 20 años | Se acepta un historial más corto |
| Valoración | PER ≤ 15 y precio/valor contable ≤ 1,5 (o producto ≤ 22,5) | El mayor descuento posible sobre el valor intrínseco |
| Diversificación | Entre 10 y 30 posiciones aproximadamente | Diversificación mantenida en numerosos valores |
Para el inversor defensivo, Graham recomendaba además repartir la cartera entre acciones y bonos, manteniendo entre un 25 % y un 75 % en acciones según la situación del mercado, con un punto de partida de 50/50.
Así puede trasladar los principios de Graham para seleccionar una acción hoy.
Elija entre el enfoque defensivo (poco tiempo, cartera diversificada de grandes empresas sólidas) y el enfoque emprendedor (más investigación, búsqueda de descuentos mayores). Sea honesto sobre el tiempo que realmente puede dedicarle.
Seleccione empresas de gran tamaño, poco endeudadas, con beneficios todos los años durante 10 años y que repartan dividendos de forma regular. La mayoría de los filtros de acciones gratuitos permiten aplicar estos criterios en pocos clics.
Valore la empresa a partir de sus beneficios, sus activos y sus perspectivas. El número de Graham, √(22,5 × BPA × valor contable por acción), ofrece una primera referencia sencilla.
Compre solo si la cotización es claramente inferior al valor intrínseco estimado. Si el descuento no es suficiente, tenga paciencia: Mr. Market suele acabar ofreciendo un precio mejor.
Reparta su capital entre varias posiciones, ignore los cambios de humor del mercado y venda cuando la cotización alcance o supere el valor intrínseco. Si prefiere delegar, en España existen fondos de filosofía value, y los traspasos entre fondos no tributan hasta el reembolso.
Para comprar acciones al contado es necesario operar con un bróker regulado. Plataformas como XTB permiten invertir en acciones reales y ETF con comisiones reducidas.
Tras el cierre de Graham-Newman en 1956, Graham se retira a California, sigue escribiendo y revisando sus libros, y fallece el 21 de septiembre de 1976 en Aix-en-Provence, en Francia. También defendió la certificación de los analistas financieros, una idea que está en el origen del título CFA (Chartered Financial Analyst).
Su legado más visible es Warren Buffett. Conocido como «el Oráculo de Omaha», Buffett descubre El inversor inteligente hacia 1950, se matricula en Columbia para asistir a las clases de Graham y trabaja después en Graham-Newman entre 1954 y 1956. Califica ese libro como la mejor obra jamás escrita sobre inversión. Más tarde, Buffett hizo evolucionar el método: bajo la influencia de Charlie Munger, prefirió comprar empresas excelentes a un precio razonable en lugar de empresas mediocres a precio de saldo.
Al convertir Berkshire Hathaway en uno de los conglomerados más poderosos del mundo, Buffett se ha convertido en una de las mayores fortunas del planeta. Cedió la dirección ejecutiva del grupo a Greg Abel el 1 de enero de 2026 y, en septiembre de 2026, dejó la presidencia del consejo de administración para convertirse en presidente emérito.
Otros grandes inversores se declaran herederos de Graham, como Walter Schloss, Irving Kahn o Seth Klarman. En un célebre discurso de 1984, Buffett los llamó los «superinversores de Graham-and-Doddsville». En España, la filosofía value tiene una gran tradición gracias a gestores como Francisco García Paramés, apodado a menudo «el Warren Buffett español», y a gestoras independientes que aplican estos principios.
Benjamin Graham transformó la inversión en bolsa, que pasó de ser un juego de rumores a una disciplina racional. Su mensaje se resume en pocas ideas: una acción es una parte de una empresa, su valor se puede calcular, el mercado es emocional y siempre hay que comprar con margen de seguridad.
Aunque algunos de sus criterios numéricos deban adaptarse a la economía actual, su filosofía sigue siendo sorprendentemente moderna. Para cualquier inversor que quiera construir un patrimonio a largo plazo, El inversor inteligente continúa siendo la lectura de referencia.
