Actualizado el 28 de septiembre de 2026 por el Equipo de traders-forex.com
Si le preguntas a cien personas quién es el mejor inversor de todos los tiempos, buena parte de ellas responderá Warren Buffett. Apodado el Oráculo de Omaha, el artífice del imperio Berkshire Hathaway transformó una fábrica textil en decadencia en un conglomerado valorado en más de un billón de dólares, y se convirtió en una de las mayores fortunas del planeta.
Cada una de sus declaraciones es analizada con lupa, y sus cartas anuales a los accionistas se han convertido en verdaderos manuales de inversión. Pero ¿su éxito se explica por el genio, la suerte, el sesgo de supervivencia o por un método reproducible? En esta guía repasamos su vida, su situación en 2026 (fortuna, cartera, sucesión) y analizamos su estrategia a la luz de un estudio académico de referencia.
Warren Edward Buffett es un inversor y filántropo estadounidense nacido el 30 de agosto de 1930 en Omaha, Nebraska. Discípulo de Benjamin Graham, el padre de la inversión en valor, dirigió Berkshire Hathaway durante seis décadas y sigue siendo la referencia absoluta de la inversión a largo plazo.
| Ficha de Warren Buffett | |
|---|---|
| Nombre completo | Warren Edward Buffett |
| Apodos | El Oráculo de Omaha, el Sabio de Omaha |
| Nacimiento | 30 de agosto de 1930, Omaha (Nebraska, Estados Unidos) |
| Estudios | Universidad de Nebraska (empresariales) y máster en economía en Columbia con Benjamin Graham |
| Empresa | Berkshire Hathaway (presidente de 1970 a 2026, consejero delegado hasta finales de 2025) |
| Cargo actual | Presidente emérito y consejero de Berkshire Hathaway desde el 18 de septiembre de 2026 |
| Fortuna estimada | Unos 146.000 a 150.000 millones de dólares (Forbes / Bloomberg, 2026) |
| Estilo de inversión | Value investing, calidad, inversión a largo plazo |
| Socio histórico | Charlie Munger (1924-2023), vicepresidente de Berkshire |
Buffett creció en una familia en la que la bolsa formaba parte del día a día: su padre, Howard Buffett, era corredor de bolsa antes de convertirse en congresista. Desde muy pequeño, Warren vendía chicles, botellas de Coca-Cola y revistas de puerta en puerta, y más tarde repartía periódicos. A los 14 años ya presentaba su propia declaración de la renta, deduciendo el uso de su bicicleta y su reloj para el reparto.
Compró su primera acción a los 11 años: tres títulos de Cities Service Preferred a 38 dólares cada uno. Cuando la cotización cayó, se inquietó y vendió a 40 dólares con un pequeño beneficio. Poco después, la acción subió hasta cerca de 200 dólares. Buffett afirma que de ese episodio sacó su primera gran lección: la paciencia es una ventaja decisiva en bolsa.
En el instituto montó con un amigo un pequeño negocio de máquinas de pinball instaladas en barberías, que acabó vendiendo. Se licenció en empresariales en la Universidad de Nebraska con unos 10.000 dólares ahorrados, una suma considerable para la época.
Rechazado en Harvard, Buffett se matriculó en Columbia para seguir las clases de Benjamin Graham, autor de Security Analysis y de El inversor inteligente. Allí aprendió los conceptos de valor intrínseco y margen de seguridad: comprar una empresa muy por debajo de lo que realmente vale. Tras trabajar como corredor en Omaha, se incorporó a la gestora de Graham, Graham-Newman, entre 1954 y 1956.
Cuando Graham se jubiló, Buffett volvió a Omaha y fundó en 1956 su propia sociedad de inversión, Buffett Partnership Ltd. Sus resultados fueron excepcionales y se convirtió en millonario a principios de los años sesenta.
En esa época compró acciones de Berkshire Hathaway, una fábrica textil de Nueva Inglaterra en declive. Una oferta de recompra de sus títulos, rebajada en el último momento, le llevó por despecho a comprar más acciones hasta tomar el control de la empresa en 1965, con 34 años. Más tarde la calificaría como la peor inversión de su carrera: el negocio textil acabó cerrándose, pero la sociedad Berkshire se convirtió en el vehículo de todas sus inversiones, empezando por los seguros.
Su socio Charlie Munger, fallecido en noviembre de 2023 a los 99 años, le empujó a ir más allá del enfoque puramente numérico de Graham, que consistía en comprar empresas mediocres pero muy baratas. Con Munger, Buffett pasó a preferir empresas extraordinarias a un precio razonable, con una ventaja competitiva duradera (un «foso» económico): See's Candies, Coca-Cola, American Express, GEICO…
En 2026, la fortuna de Warren Buffett se estima en 146.000 a 150.000 millones de dólares según Forbes y Bloomberg, lo que lo sitúa entre las diez personas más ricas del mundo. Está compuesta casi por completo por acciones de Berkshire Hathaway y, por tanto, fluctúa con su cotización. La cifra sería mucho mayor sin sus donaciones, que superan los 60.000 millones de dólares.
Pese a esta riqueza, Buffett ha mantenido un estilo de vida austero: sigue viviendo en la casa de Omaha que compró en 1958 por 31.500 dólares y durante años se conformó con un salario anual de 100.000 dólares.
En mayo de 2025, durante la junta anual de Berkshire, Buffett anunció por sorpresa que dejaría el cargo de consejero delegado. Greg Abel, hasta entonces responsable de los negocios no aseguradores, tomó el mando el 1 de enero de 2026. Buffett anunció además que dejaría de escribir la célebre carta anual a los accionistas.
La última etapa llegó el 18 de septiembre de 2026: a los 96 años, Warren Buffett dejó la presidencia del consejo de administración para convertirse en presidente emérito, aunque sigue siendo consejero. Su hijo Howard Buffett, consejero desde 1993, le sucede como presidente no ejecutivo. Según Buffett, Greg Abel dirige la empresa, mientras que Howard vela por preservar su cultura y sus valores.
Berkshire es a la vez un gestor de cartera bursátil y propietario de decenas de empresas: la aseguradora GEICO, el ferrocarril BNSF, Berkshire Hathaway Energy, See's Candies, Dairy Queen, Duracell o Precision Castparts.
| Puesto | Principales participaciones cotizadas (30 de junio de 2026) | Sector |
|---|---|---|
| 1 | Apple | Tecnología |
| 2 | American Express | Servicios financieros |
| 3 | Alphabet (Google) | Tecnología |
| 4 | Coca-Cola | Consumo básico |
| 5 | Bank of America | Banca |
Otra característica llamativa es la montaña de liquidez acumulada en los últimos años. Al no encontrar oportunidades suficientemente atractivas, Berkshire fue vendedora neta de acciones durante muchos trimestres y alcanzó un récord de unos 397.000 millones de dólares en efectivo a finales de marzo de 2026. Bajo el impulso de Greg Abel, la empresa empezó a desplegar ese capital en el segundo trimestre de 2026 (refuerzo en Alphabet, recompra de acciones), reduciendo su liquidez a unos 365.000 millones de dólares a finales de junio.
Para ir más allá de la leyenda, nos basamos en el estudio Buffett's Alpha de Andrea Frazzini, David Kabiller y Lasse Heje Pedersen (los dos primeros trabajaban en AQR Capital Management). Su principal conclusión: los resultados de Buffett se explican por un apalancamiento modesto y una concentración disciplinada en acciones seguras, baratas y de gran calidad.
Un dólar invertido en Berkshire Hathaway a finales de 1976 valía más de 1.500 dólares a finales de 2011. En esos 35 años, Berkshire generó una rentabilidad media anual superior en torno al 19 % a la de las letras del Tesoro, frente a algo más del 6 % del mercado de renta variable en su conjunto.
Lo más impresionante es la constancia: Berkshire atravesó recesiones, cracs, burbujas especulativas y pánicos financieros sin dejar de componer sus ganancias.
El ratio de Sharpe mide la rentabilidad obtenida por unidad de riesgo. A la mayoría de los inversores les cuesta superar 0,4 a largo plazo.
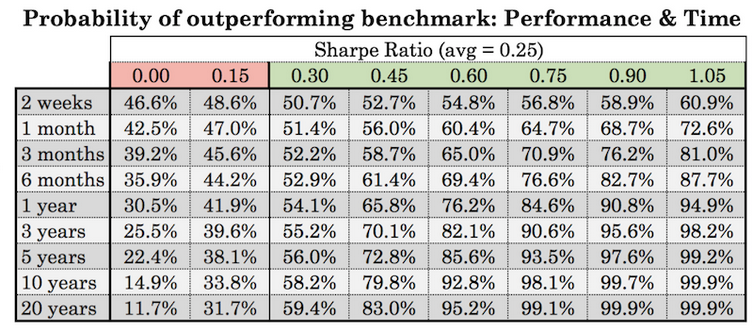
Berkshire registra un ratio de 0,76 en el periodo estudiado. Puede parecer modesto, pero es el más alto de todas las acciones estadounidenses con más de 30 años de historia, y supera también a todos los fondos de inversión de la misma antigüedad. Dicho de otro modo, Buffett ganó más dinero por unidad de riesgo que nadie durante décadas.
Su trayectoria, sin embargo, no fue un camino de rosas. Entre mediados de 1998 y principios de 2000, en plena burbuja puntocom, la acción de Berkshire perdió un 44 %, mientras que el mercado, impulsado por los valores tecnológicos, ganaba más de un 30 %. Buffett era entonces ridiculizado como un representante de la «vieja economía». En esa misma época, el célebre gestor Julian Robertson cerraba su fondo Tiger Management, justo en el máximo del mercado.
Buffett no cambió de rumbo. Su reputación y la estructura de Berkshire le permitieron aguantar, y la empresa se recuperó cuando estalló la burbuja. La historia se repitió durante la crisis financiera: entre finales de 2007 y marzo de 2009, la acción perdió cerca de la mitad de su valor.
Buffett repite que la regla número uno es no perder dinero, y la regla número dos, no olvidar nunca la regla número uno. En la práctica perdió mucho, pero se negó a abandonar su estrategia en el momento en que más importaba. Quizá ese sea el verdadero secreto de sus resultados.
A menudo se presenta a Buffett como un simple seleccionador de acciones, pero hay otro ingrediente que rara vez aparece en los titulares: el apalancamiento. De media, Berkshire operó con un apalancamiento de aproximadamente 1,6 a 1: por cada dólar de fondos propios, Buffett controlaba 1,60 dólares de activos.
Es poco comparado con muchos hedge funds, pero aplicado con constancia durante décadas a activos seguros, marcó una enorme diferencia. El secreto no era endeudarse, sino hacerlo a bajo coste, de forma estable y sin verse nunca obligado a vender cuando los mercados se daban la vuelta.
El apalancamiento no basta para explicar los resultados de Buffett. Si el mercado rinde en torno a un 6 % más que las letras del Tesoro, un apalancamiento de 1,6 eleva esa rentabilidad a cerca del 10 %, muy por debajo del 19 % obtenido por Berkshire. Fue la combinación de un apalancamiento barato y una selección de acciones de calidad lo que convirtió unos resultados muy buenos en resultados espectaculares.
Berkshire no es solo una cartera de acciones: también es un conjunto de empresas compradas en su totalidad (ferrocarriles, seguros, energía, industria, consumo). ¿Cuál de las dos actividades ha creado más valor?
La respuesta del estudio sorprende: la cartera de acciones cotizadas obtuvo mejores resultados ajustados al riesgo que las empresas controladas al 100 %. Los mayores éxitos de Buffett, de Coca-Cola a American Express pasando por Wells Fargo y, más tarde, Apple, se lograron en bolsa. En el fondo, Buffett es ante todo un inversor, más que un gestor de empresas.
Entonces, ¿por qué comprar empresas enteras? Por la financiación y la estabilidad. Las filiales, en particular las aseguradoras, generan un flujo regular de efectivo y de float que alimenta después las inversiones en bolsa. Los ferrocarriles, las eléctricas y las marcas de consumo hacen además que Berkshire sea menos vulnerable a las fluctuaciones del mercado.
Con el tiempo, el equilibrio cambió: en los años ochenta, menos del 20 % de los activos estaba invertido en sociedades no cotizadas, frente a más del 80 % en 2011. Cuanto más crece Berkshire, más difícil resulta invertir sumas colosales en bolsa sin mover los precios, y más se reduce el universo de acciones accesibles.
La lección: las altas rentabilidades nacen de combinar la capacidad de selección con una estructura de financiación que la haga duradera. A pequeña escala, un emprendedor puede inspirarse en ello: los ingresos regulares de una pequeña empresa pueden financiar una cartera de inversión a largo plazo.
La mayoría resume su método en una palabra: «valor». Es cierto, pero incompleto. El propio Buffett explicó que es mucho mejor comprar una empresa extraordinaria a un precio justo que una empresa normal a un precio extraordinario. Su ventaja reside en reunir tres cualidades a la vez.
Buffett prefiere las acciones de beta baja, cuya cotización fluctúa menos que el mercado: empresas que venden lo que todo el mundo compra, incluso en tiempos de crisis (bebidas, alimentación, seguros, servicios públicos). Parecen «aburridas», pero le permiten controlar el riesgo y, sobre todo, utilizar el apalancamiento con seguridad.
Busca empresas cuyo precio (PER o precio/valor contable) sea razonable en relación con su potencial real. Ejemplo emblemático: Coca-Cola, comprada masivamente a finales de los años ochenta. La centenaria empresa ya no estaba de moda, pero Buffett vio la fuerza de su marca, su alcance mundial y la regularidad de sus flujos de caja.
Es el criterio más difícil de reproducir. Para Buffett, una empresa de calidad es rentable, genera flujos de caja regulares, crece de forma estable y devuelve capital a sus accionistas (dividendos, recompras). American Express, comprada en plena crisis de reputación en los años sesenta, ilustra bien este enfoque: barata, relativamente segura y protegida por una marca que fideliza a sus clientes. Sigue estando entre las principales posiciones de Berkshire.
Los investigadores comprobaron que la cartera de Buffett está sistemáticamente expuesta a dos factores: BAB (Betting Against Beta, preferencia por las acciones poco volátiles) y QMJ (Quality Minus Junk, preferencia por la calidad), a los que se suma un sesgo de valor.
Una vez tenidos en cuenta estos factores, el legendario «alfa» de Buffett desaparece en gran medida. Sus resultados no son fruto del azar ni de una receta secreta, sino de la aplicación coherente de principios sencillos.
Los autores del estudio construyeron carteras sistemáticas al estilo Buffett: en lugar de seleccionar las empresas una a una, aplicaron filtros para quedarse con las acciones de bajo riesgo, baratas y de calidad, y añadieron un apalancamiento equivalente al de Berkshire.
Resultado: estas carteras simuladas muestran un rendimiento muy parecido al de Berkshire, con una correlación de alrededor del 75 % con su cartera real de acciones. El ejercicio tiene sus límites (análisis a posteriori, sin costes de transacción ni impuestos), pero demuestra que el método es reproducible en principio.
Entonces, ¿por qué lo consiguen tan pocos inversores? Porque la dificultad está en la ejecución. Buffett aplicó este enfoque desde los años sesenta, mucho antes de que los académicos pusieran nombre a estos factores, lo financió a bajo coste y, sobre todo, se mantuvo fiel a él durante más de 60 años. Dato revelador: la mayor parte de su fortuna (a menudo se estima en más del 99 %) la acumuló después de cumplir 50 años, gracias a la magia del interés compuesto.
Una cartera «a lo Buffett» parecerá dolorosamente desfasada en las fases de euforia de los valores de crecimiento. Hace falta una paciencia, una confianza y una estructura que pocas personas tienen.
Admirar a Buffett no impide mirar su leyenda con ojo crítico. Los analistas suelen señalar varios puntos:
Buffett tiene al menos el mérito de la franqueza sobre el riesgo: según él, si no eres capaz de ver caer tus acciones un 50 % sin entrar en pánico, no deberías estar en bolsa.
Sin float de seguros ni miles de millones para invertir, un particular puede inspirarse igualmente en los principios del Oráculo de Omaha:
Invierte solo en empresas cuyo modelo de negocio, fuentes de ingresos y riesgos entiendas. Buffett evitó durante mucho tiempo la tecnología por este motivo.
Da prioridad a sociedades rentables, poco endeudadas, con una ventaja competitiva duradera (marca, red, costes bajos) y flujos de caja regulares.
Estima el valor intrínseco de la empresa y compra solo cuando la cotización sea razonable, idealmente en periodos de pesimismo del mercado.
No inviertas nunca dinero que podrías necesitar retirar durante una desaceleración económica. Una financiación frágil obliga a vender en el peor momento.
Piensa en décadas, no en meses. Ignora el ruido diario de las cotizaciones y deja que actúe el interés compuesto.
Para comprar acciones reales (y no CFD) con esta visión a largo plazo, un bróker regulado como XTB da acceso a las acciones estadounidenses, incluida Berkshire Hathaway (BRK.B). Invertir en bolsa conlleva riesgo de pérdida de capital.
Sus frases, llenas de sentido común y humor, resumen su filosofía mejor que un largo discurso:
El precio es lo que pagas; el valor es lo que obtienes.
Sé temeroso cuando los demás son codiciosos, y codicioso cuando los demás son temerosos.
Nuestro periodo de tenencia favorito es para siempre.
Wall Street es el único lugar al que la gente llega en Rolls-Royce para pedir consejo a quienes van en metro.
El riesgo viene de no saber lo que estás haciendo.
Buffett no cree en la riqueza dinástica. Se ha comprometido a donar más del 99 % de su fortuna y en 2010 cofundó con Bill y Melinda Gates el Giving Pledge, por el que multimillonarios se comprometen a donar la mayor parte de su patrimonio. Siempre ha dicho que quiere dejar a sus hijos lo suficiente para que puedan hacer cualquier cosa, pero no tanto como para que no hagan nada.
En 2006 anunció una enorme donación en acciones de Berkshire a la Fundación Bill y Melinda Gates, entregada en tramos anuales, así como a las cuatro fundaciones familiares. Desde entonces ha precisado que sus donaciones a la Fundación Gates terminarán con su fallecimiento y que la mayor parte de su fortuna restante se confiará a una fundación gestionada por sus tres hijos, Susie, Howard y Peter. En total ya ha donado más de 60.000 millones de dólares, y en julio de 2026 realizó una nueva donación importante a sus fundaciones familiares.
Su legado va mucho más allá del dinero: generaciones de inversores se han formado leyendo sus cartas anuales a los accionistas, y la junta de Berkshire en Omaha, apodada el «Woodstock de los capitalistas», reúne cada año a decenas de miles de asistentes.
El éxito de Warren Buffett no es ningún misterio. Compró empresas seguras, baratas y de gran calidad, utilizó un apalancamiento moderado y barato, y demostró una paciencia extraordinaria durante más de seis décadas. Su genio no residía en descubrir una fórmula secreta, sino en negarse a abandonar verdades sencillas cuando los demás perdían la confianza.
Con Greg Abel al mando y Howard Buffett en la presidencia, se abre una nueva etapa para Berkshire Hathaway. Pero las lecciones del Oráculo de Omaha siguen siendo atemporales: para construir un patrimonio duradero hacen falta, sobre todo, disciplina, una estructura sólida y tiempo. Para practicar sin riesgo antes de invertir, una cuenta demo sigue siendo el mejor punto de partida.

Practique el trading de divisas sin riesgo con la cuenta demo gratuita de XTB
*Los CFD son complejos y apalancados: entre el 69 y el 80 % de las cuentas minoristas pierden dinero.