Actualizado el 29 de septiembre de 2026 por el equipo de traders-forex.com
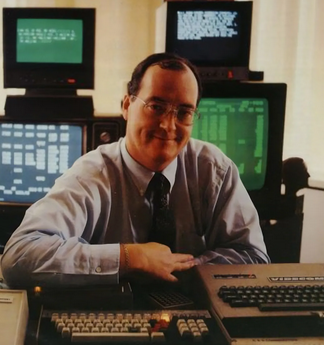
Apodado el «Prince of the Pit» (el Príncipe del foso), Richard Dennis es uno de los traders de materias primas más famosos de la historia.
Partiendo de unos pocos cientos de dólares, construyó una fortuna enorme en los pits de Chicago antes de lanzar, en 1983, un experimento legendario: enseñar su sistema de seguimiento de tendencia a principiantes.
Esos alumnos, los «Turtles» (Tortugas), demostraron que el trading se puede aprender. Descubra su trayectoria, las reglas originales de la estrategia Tortuga y lo que queda de ella hoy a través de varios backtests.
| Ficha de Richard Dennis | |
|---|---|
| Nombre | Richard J. Dennis |
| Apodo | Prince of the Pit |
| Nacimiento | Enero de 1949, Chicago (Estados Unidos) |
| Estudios | Licenciatura en Filosofía (DePaul University) |
| Mercados | Futuros: materias primas, divisas, tipos de interés |
| Estilo | Seguimiento de tendencia, piramidación de posiciones ganadoras |
| Famoso por | El experimento de los Turtle Traders (1983-1988) |
Richard Dennis nació en enero de 1949 en Chicago y creció en una familia obrera. A los 17 años consiguió trabajo como mensajero (runner) en el parqué de la Chicago Mercantile Exchange, donde llevaba las órdenes a los operadores. Después se licenció en Filosofía en la Universidad DePaul e incluso aceptó una beca para cursar estudios de posgrado en la Universidad de Tulane, pero cambió de opinión y volvió al trading.
Pidió prestados 1.600 dólares a su familia y gastó 1.200 en comprar un puesto en la MidAmerica Commodity Exchange, un mercado de minicontratos. Le quedaban, por tanto, 400 dólares para operar. El problema: había que tener 21 años para negociar en el pit. Para sortear esta norma, Dennis contrató a su padre, que ejecutaba las órdenes en su lugar, mientras él hacía de su propio mensajero.
Los comienzos fueron duros. En Market Wizards, de Jack Schwager, Dennis cuenta un día en el que cometió todos los errores posibles: demasiado riesgo, pánico, ventas en mínimos. Perdió unos 1.000 de los 4.000 dólares que tenía en apenas dos horas y tardó tres días en recuperarse anímicamente. Aun así, lo considera una de las mejores cosas que le pasaron, porque, según él, hay que haber pasado por el fracaso para progresar.
Impulsado por las fuertes tendencias de los mercados agrícolas de los años 70 (inflación, malas cosechas, compras masivas de trigo por parte de la URSS en 1972), llevó su capital a 3.000 dólares en 1970 y a más de 100.000 dólares en 1973. En 1974 ganó 500.000 dólares con la soja y terminó el año siendo millonario, poco antes de cumplir 26 años.
A finales de los 70, Dennis compró un puesto completo en el Chicago Board of Trade (CBOT), más caro, y abrió una oficina en el piso de arriba para operar en más mercados. A diferencia de la mayoría de los operadores de parqué, que hacían scalping durante el día, mantenía sus posiciones durante semanas, ignoraba las fluctuaciones de corto plazo y ampliaba (piramidaba) sus posiciones ganadoras. Este estilo de seguimiento de tendencia sería la base del sistema enseñado a las Tortugas.
A principios de los años 80, Dennis discutía con su amigo y socio William Eckhardt, matemático de formación: ¿el talento para el trading es innato o se puede enseñar? Dennis estaba convencido de que cualquiera podía aprender a operar con reglas claras. Eckhardt pensaba lo contrario: los grandes traders nacen con un don especial. Para zanjar el debate, decidieron realizar un experimento real.
Dennis publicó anuncios en la prensa financiera y recibió miles de candidaturas. Seleccionó a 23 personas (21 hombres y 2 mujeres), repartidas en dos grupos: el primero empezó en diciembre de 1983 y el segundo en diciembre de 1984. Los perfiles eran muy variados: jugadores de juegos de mesa, un guardia de seguridad, un contable, un actor… La formación duró solo dos semanas.
El nombre de «Tortugas» procede de un viaje de Dennis a Singapur: tras visitar una granja de tortugas, afirmó que iba a criar traders como se crían tortugas.
En enero de 1984, tras la formación, cada Tortuga recibió una cuenta para un mes de prueba, con un máximo de 12 contratos por mercado. A quienes aplicaron correctamente el sistema se les confiaron después entre 250.000 y 2 millones de dólares del dinero personal de Dennis. Al final del experimento, cinco años después, las Tortugas habrían obtenido unos 175 millones de dólares de beneficios acumulados. Dennis había ganado su apuesta: el trading se aprende.
Varias Tortugas hicieron después brillantes carreras como gestores de fondos de seguimiento de tendencia, como Jerry Parker (Chesapeake Capital), Liz Cheval (EMC Capital), Paul Rabar (Rabar Market Research), Tom Shanks (Hawksbill Capital Management) o Howard Seidler (Saxon Investment Corporation). Curtis Faith, uno de los alumnos más jóvenes, publicó en 2007 las reglas detalladas del sistema en su libro Way of the Turtle.
El sistema Turtle es un sistema completo y 100 % mecánico: indica qué operar, cuánto, cuándo entrar, cuándo ampliar y cuándo salir. La idea central es no perderse nunca una gran tendencia, limitando estrictamente la pérdida de cada operación. Estos son los pasos, tal como los han hecho públicos antiguas Tortugas.
Las Tortugas operaban una cesta diversificada de futuros muy líquidos: bonos y tipos de interés, divisas, metales, energía, productos agrícolas e índices bursátiles. La diversificación aumenta las posibilidades de estar presente en la próxima gran tendencia.
La volatilidad de cada mercado se mide con N, la media móvil exponencial de 20 días del True Range, es decir, el equivalente al ATR (Average True Range) de 20 días. N representa el movimiento medio de una sesión.
Una unidad se dimensiona para que un movimiento de 1 N haga variar la cuenta un 1 %: unidad = 1 % del capital ÷ (N × valor del punto). Así se toman posiciones más pequeñas en los mercados volátiles y más grandes en los tranquilos, con un riesgo equivalente en todos. Regla complementaria: por cada caída del 10 % de la cuenta, el capital de referencia se reduce un 20 %.
Sistema 1: compra cuando el precio supera el máximo de los últimos 20 días (venta en corto bajo el mínimo de 20 días). La señal se ignora si la ruptura anterior fue ganadora, salvo que el precio rompa después el nivel de 55 días. Sistema 2: entrada en la ruptura de 55 días, sin filtro.
Cuando el mercado avanza a favor, se añade una unidad adicional cada ½ N, con un máximo de 4 unidades por mercado. También existen límites para mercados muy correlacionados (12 unidades) y para una misma dirección (12 unidades).
Cada posición se protege con un stop situado a 2N del precio de entrada, lo que limita el riesgo al 2 % del capital por unidad. Con cada unidad añadida, los stops de todas las unidades suben ½ N. No se admiten excepciones: el stop siempre se ejecuta.
Sistema 1: salida de una posición compradora en el mínimo de los últimos 10 días (máximo de 10 días para una venta). Sistema 2: salida en el extremo de los últimos 20 días. No hay objetivo de beneficio: se dejan correr las ganancias mientras la tendencia se mantiene.
| Regla | Sistema 1 (corto plazo) | Sistema 2 (largo plazo) |
|---|---|---|
| Entrada | Ruptura de 20 días | Ruptura de 55 días |
| Filtro | Señal ignorada si la ruptura anterior fue ganadora | Ninguno, se toman todas las señales |
| Salida | Extremo de 10 días | Extremo de 20 días |
| Stop | 2N | 2N |
| Piramidación | 1 unidad cada ½ N, máx. 4 unidades | 1 unidad cada ½ N, máx. 4 unidades |
| Perfil | Más operaciones, más señales falsas | Menos operaciones, capta las tendencias largas |
La piramidación y el tamaño de posición deben respetar siempre una relación riesgo/recompensa favorable: las pérdidas se cortan rápido y las ganancias deben poder ser mucho mayores. Cuidado también con el apalancamiento: al añadir unidades, la exposición total crece rápidamente y amplifica tanto las ganancias como las pérdidas.
El principio del seguimiento de tendencia sigue siendo válido: los mercados continúan generando tendencias duraderas y muchos fondos CTA (Commodity Trading Advisors), como el fondo sueco Lynx, han hecho de ello su especialidad. El índice Barclay CTA muestra que estas estrategias todavía pueden ofrecer rendimientos interesantes, sobre todo en grandes crisis o fases de inflación elevada.
Sin embargo, las reglas originales han perdido gran parte de su eficacia. Los backtests publicados del sistema Turtle muestran un claro deterioro del rendimiento después de 1986 y un resultado prácticamente plano entre 1996 y 2009. Las rupturas de 20 y 55 días son hoy conocidas por todos, y los mercados se han vuelto más rápidos y eficientes. Por eso, los traders actuales adaptan el sistema: filtros de tendencia (medias móviles), parámetros distintos y carteras más amplias.
El final de los años 80 marcó un punto de inflexión. Richard Dennis gestionaba entonces fondos de clientes y asumía riesgos muy elevados. En el crac del 19 de octubre de 1987 (Lunes Negro) habría perdido unos 10 millones de dólares, y sus pérdidas habrían alcanzado cerca de 50 millones de dólares en 1987-1988. En la primavera de 1988, tras las fuertes pérdidas de sus clientes, dejó de gestionar dinero de terceros. En 1990, su empresa aceptó pagar más de 2,5 millones de dólares para resolver las reclamaciones de inversores que le reprochaban no haber respetado sus propias reglas, sin admitir culpa.
Dennis volvió a gestionar fondos a mediados de los 90, antes de cerrar definitivamente esas actividades tras nuevas pérdidas en el verano de 2000. Desde entonces se ha dedicado sobre todo a la política: apoyó causas demócratas y después libertarias, en particular la lucha contra la prohibición de las drogas, presidió el consejo asesor de la Drug Policy Alliance y formó parte del consejo del Cato Institute y de la Reason Foundation. Hoy su nombre se asocia más al experimento de las Tortugas que a su extraordinaria carrera como trader, que llegó a compararse con la de figuras como George Soros.
El trading me enseñó a no aceptar sin más la sabiduría convencional. Los mercados, que a menudo no son más que multitudes, suelen ser irracionales: cuando se dejan llevar por las emociones, casi siempre se equivocan. — Richard Dennis
William Eckhardt, socio de Dennis y coautor del programa de las Tortugas, siguió una larga carrera en el trading sistemático. En 1991 fundó Eckhardt Trading Company en Chicago, una gestora especializada en sistemas de trading cuantitativos sobre futuros. Matemático de formación, también se ha interesado por la filosofía de la ciencia y por la teoría de la probabilidad aplicada al trading.
En la entrevista concedida a Jack Schwager para el libro The New Market Wizards (1992), Eckhardt reconoce que el programa de las Tortugas fue un éxito, aunque sigue pensando que no todo el mundo tiene las cualidades psicológicas para aplicar un sistema con disciplina. Un matiz importante: las reglas eran las mismas para todos, pero los resultados de las Tortugas fueron muy desiguales.
Para medir el interés actual del seguimiento de tendencia, presentamos cuatro backtests de estrategias sencillas inspiradas en las Tortugas, realizados sobre una cesta de contratos de futuros continuos, en un periodo que comienza en 2007.
Estas simulaciones se realizaron sin apalancamiento, sin ajustar el tamaño de las posiciones, sin órdenes stop loss y sin objetivos de beneficio. Se excluyeron las «señales falsas», es decir, las rupturas mínimas que se producen durante las fases de consolidación. Solo se tuvieron en cuenta las señales de compra: la venta en corto se dejó fuera de estas pruebas.
Reglas de trading (barras mensuales):
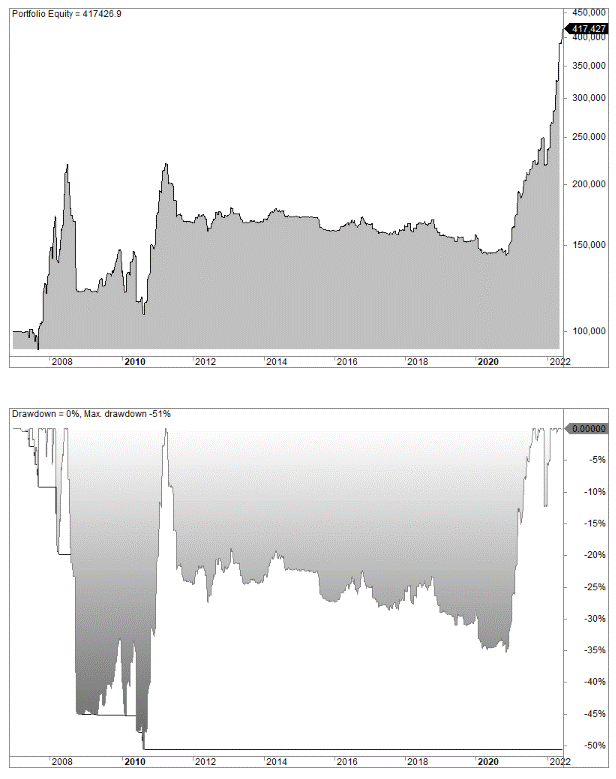
La curva de capital es la siguiente:
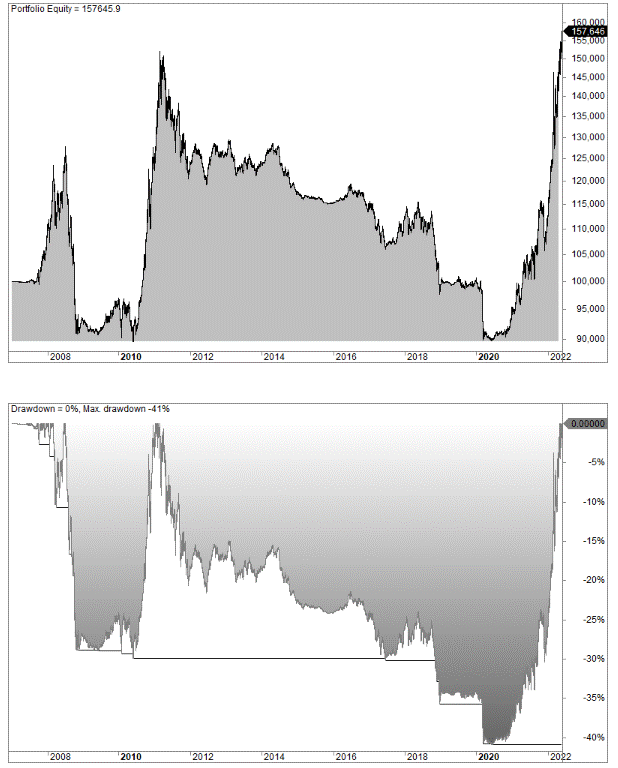
La estrategia de doble media móvil es muy sencilla y se puede probar en pocos minutos:
La curva de capital es la siguiente:
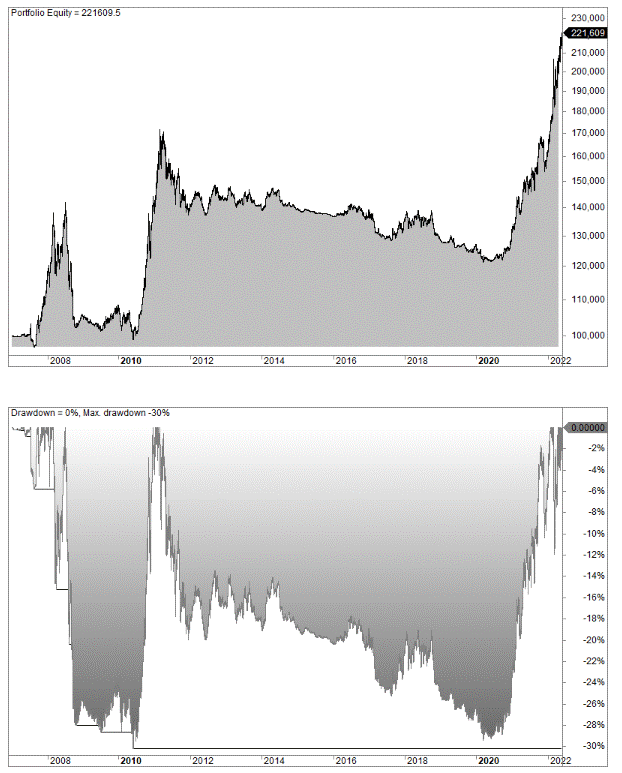
La ruptura del canal ATR utiliza las siguientes reglas:
Esta es la curva de capital:
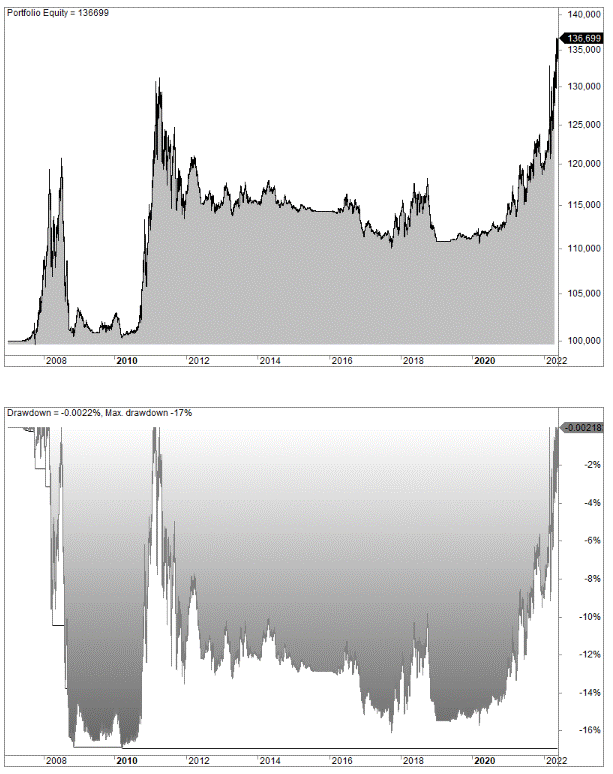
La estrategia de ruptura de las bandas de Bollinger utiliza las siguientes reglas:
La curva es bastante errática, pero se aceleró con fuerza al final del periodo:
| Estrategia | TCAC | Pérdida máxima | Rendimiento ajustado al riesgo |
|---|---|---|---|
| Momentum 6 meses | 9,76 % | 50 % | 18 % |
| Doble media móvil | 3 % | 41 % | 6,5 % |
| Ruptura del canal ATR | 5,3 % | 30 % | 11,25 % |
| Ruptura Bollinger | 2,1 % | 17 % | 7,5 % |
Desde 2007, el rendimiento ha sido claramente inferior al de décadas anteriores. Hay varias explicaciones posibles:
El experimento de las Tortugas sigue siendo una de las historias más famosas del trading, y con razón: demuestra que el trading es una habilidad que se puede aprender, siempre que se disponga de reglas precisas y se apliquen con disciplina. Muchos fondos de seguimiento de tendencia siguen aplicando hoy, de forma modernizada, los principios enseñados por Richard Dennis.
Los backtests muestran, sin embargo, que las reglas originales ya no son tan eficaces como antes. El seguimiento de tendencia se caracteriza por muchas señales falsas, una baja tasa de acierto y largos periodos de pérdidas, compensados por algunas ganancias importantes. La propia trayectoria de Dennis recuerda que la disciplina es más difícil que la teoría: sus mayores pérdidas llegaron cuando se apartó de sus propias reglas.
Si quiere inspirarse en la estrategia Tortuga, empiece probándola en una cuenta demo, adapte el tamaño de sus posiciones a su capital y recuerde que lo que parece sencillo sobre el papel no lo es tanto con dinero real.
Para aplicar una estrategia de seguimiento de tendencia inspirada en las Tortugas en forex, índices o materias primas, se necesita un broker regulado, con costes bajos y una plataforma que permita programar o probar sus reglas. Los CFD son productos apalancados que conllevan un alto riesgo de pérdida de capital.
| Bróker | Regulación | Spread EUR/USD | Plataformas | Ideal para | Web |
|---|---|---|---|---|---|
 | KNF / CNMV (España)CMF (Chile)FCACySEC | ≈ 0,8-0,9 pips, sin comisión | xStation 5 (web, escritorio, móvil) | Principiantes, Forex + acciones reales | |
 | FSCAFSC Mauricio | Standard ≈ 1,2 pips / Raw desde 0,0 pips + comisión | MT4, MT5, WebTrader, app VT Markets | Traders de Latinoamérica, MetaTrader |
Advertencia sobre los riesgos: los CFD son instrumentos complejos que conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. En la mayoría de los brókers, entre el 69 % y el 80 % de las cuentas de inversores minoristas pierden dinero al operar con CFD. Consulte el porcentaje exacto publicado por cada bróker y asegúrese de comprender cómo funcionan los CFD antes de invertir.

Practique el trading de divisas sin riesgo con la cuenta demo gratuita de XTB
*Los CFD son complejos y apalancados: entre el 69 y el 80 % de las cuentas minoristas pierden dinero.